





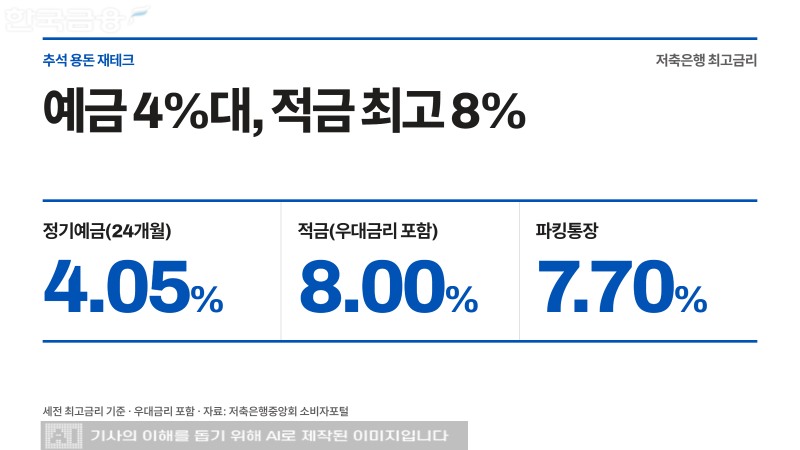
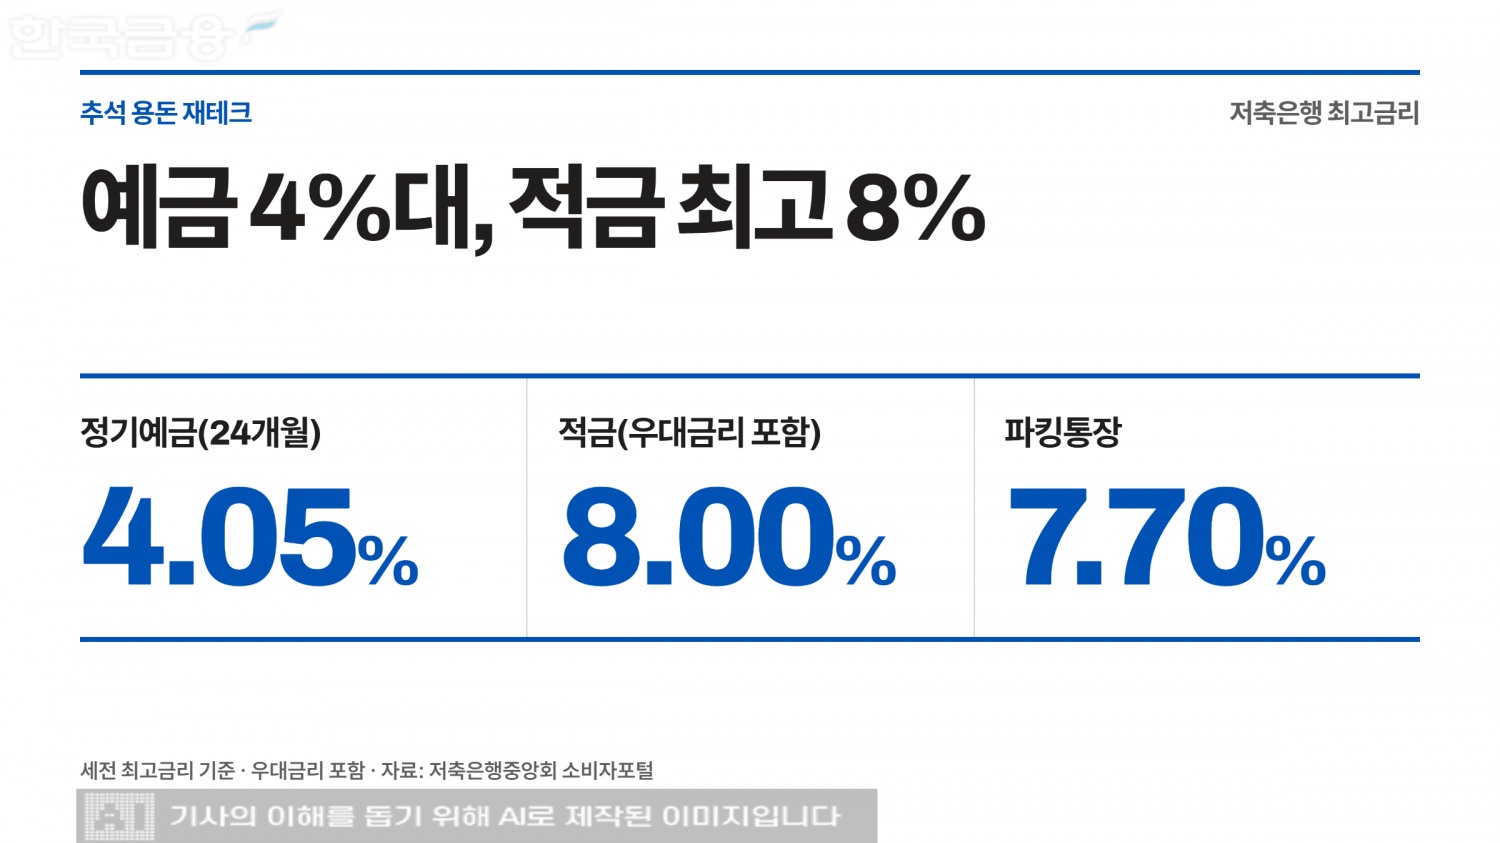
26일 저축은행중앙회 소비자포털에 따르면, 24개월 만기 정기예금 가운데 가장 높은 금리를 제공하는 곳은 드림저축은행이다. 드림저축은행 ‘인터넷정기예금’과 ‘톡톡정기예금(비대면)’은 세전 연 4.05%의 금리를 제공한다.
1000만원을 2년간 맡기면 이자소득세 15.4%를 뗀 세후 이자는 68만6000원이다. ‘톡톡정기예금(비대면)’은 영업점을 찾지 않고 스마트폰으로 가입할 수 있다. 고려저축은행 ‘GPS회전정기예금(비대면)’은 3.95%, JT저축은행 ‘e-정기예금’과 OK저축은행 ‘OK e-안심정기예금(변동금리)’은 3.91%로 뒤를 이었다.
가입 기간을 1년으로 줄여도 4%대 금리를 받을 수 있다.
12개월 만기 기준으로는 드림저축은행 두 상품과 유니온저축은행 ‘e-정기예금’이 4.03%로 가장 높았으며, 1000만원을 맡기면 세후 34만1000원의 이자를 받는다. 참저축은행 ‘비대면 회전정기예금’과 키움YES저축은행 ‘SB톡톡 회전yes정기예금(1년단위 변동금리상품)(비대면)’은 4.02%다.
회전정기예금은 정해진 회전주기마다 그 시점의 시장 금리를 반영해 금리가 다시 정해지는 상품이다. 금리가 오르면 높아진 금리를 적용받지만 내리면 받는 이자가 줄어들 수 있다.
적금은 우대금리 더해 8%…대상 조건 살펴야
매달 정해진 금액을 넣는 정액적립식 적금은 우대금리를 더하면 금리가 더 올라간다. 애큐온저축은행 ‘처음만난적금’은 기본 6.50%에 우대금리를 포함해 최고 8.00%를 제공한다.우대조건은 ▲첫거래 고객 우대 연 3.5% ▲장기미거래 고객 우대 연 2.0% ▲6회 이상 당행 입출금 통장 자동이체 우대 연 1.5%다. 이 중 첫거래 고객과 장기미거래 고객 우대는 중복적용되지 않는다.
관련기사
BNK저축은행 ‘BNK동행적금’과 엠에스저축은행 ‘아이사랑 정기적금’, 청주저축은행 ‘단비 정기적금’은 6.00%다.
KB저축은행 ‘KB착한누리적금’은 기본 4.50%, 최고 5.00%이며 모아저축은행 ‘모아 다자녀 적금’은 4.50%를 제공한다. 상품명처럼 자녀나 반려동물 가구 등을 겨냥한 상품도 있어 가입 대상과 우대 조건을 먼저 확인해야 한다.
쓸 돈은 파킹통장에…적용 한도 따져봐야
연휴 이후 쓸 계획이 있는 돈이라면 수시입출금이 가능한 파킹통장도 대안이다. 파킹통장은 하루만 맡겨도 이자가 붙지만 높은 금리가 적용되는 금액에 한도를 두는 경우가 많다.SBI저축은행 ‘생활파킹통장’은 최고 7.70%를 제공하지만 200만원 이하 금액에만 적용되며, 기본금리는 0.20%다. 우대조건은 ▲만 39세 이하 청년층 0.5%p ▲간편결제 결제계좌 등록 시 연 0.5%p ▲신규고객 연 4.0%p다. 단, 계좌 개설 후 1년 동안만 적용된다.
OK저축은행 ‘OK짠테크통장 Ⅱ’도 최고 7.00%이나 적용 한도가 50만원 이하이며 기본금리는 0.10%다. 우대 조건은 ▲4대페이 또는 카드 결제계좌 등록 시 1.8%p ▲마케팅동의 시 0.2%p다. 5000만원 이라 분에 한해서 우대금리를 적용한다.
대신저축은행 ‘대신 더더더파킹’은 기본 2.00%, 최고 6.00%로 200만원 이하에 최고금리를 적용한다.
금액 제한 없이 기본금리가 높은 상품도 있다. 고려저축은행 ‘보고파플러스 파킹통장’은 기본 3.10%, 최고 3.40%로 이자를 수시 또는 매월 받을 수 있다. 애큐온저축은행 ‘애큐온모바일자유예금’은 기본 3.10%, 최고 3.30%로 이자를 분기마다 지급한다.
소액이라면 한도 안에서 높은 금리를 주는 상품이, 맡길 금액이 크다면 한도 없이 기본금리가 높은 상품이 유리할 수 있다.
저축은행 예금은 예금보험공사를 통해 원금과 이자를 합쳐 1인당 1억원까지 보호된다. 다만 금리와 우대 조건은 수시로 바뀔 수 있어 가입 전 해당 저축은행에 최신 조건을 확인하는 것이 좋다.
금감원은 "금융회사의 상품별 이자율 등 거래조건이 수시로 변경돼 지연 공시될 수 있으므로 거래 전 반드시 해당 금융회사에 문의해야 한다"고 밝혔다.
옥준석 한국금융신문 기자 okmoney@fntimes.com




















